Sommaire
Après la vente d’un bien à un prix inférieur au marché, un redressement fiscal reste possible pendant un délai qui dépend de l’impôt concerné. Le coût d’un rappel et les moyens de contester une proposition de rectification dépendent aussi du fondement retenu. Chaque point s’appuie sur le Livre des procédures fiscales et le Code général des impôts.
Quel délai pour redresser une vente immobilière sous-évaluée ?
Le délai de reprise est la période pendant laquelle l’administration fiscale peut rectifier une imposition. Une fois ce délai expiré, vous pouvez opposer la prescription à toute rectification. Il n’existe toutefois ni délai unique pour toutes les conséquences d’une vente sous-évaluée, ni date à laquelle un redressement serait forcément prononcé.
Quand le délai de trois ans s’applique-t-il ?
Pour les droits d’enregistrement et la taxe de publicité foncière, l’article L. 180 du Livre des procédures fiscales prévoit un droit de reprise plus court : il expire à la fin de la troisième année suivant celle de l’enregistrement. Ce délai suppose que l’acte révèle suffisamment l’exigibilité des droits, sans recherches ultérieures.
Ce délai abrégé dépend donc de ce que l’acte enregistré montre réellement à l’administration. La jurisprudence apporte ici une précision : lorsque le bien a été régulièrement déclaré, le seul fait de rechercher des ventes comparables pour en contester la valeur ne suffit pas à écarter les trois ans.
Dans quels cas le délai atteint-il six ans ?
À défaut de réunir les conditions du délai abrégé, et si aucun délai spécial ne s’applique, l’article L. 186 du Livre des procédures fiscales prend le relais. Ce délai général expire à la fin de la sixième année suivant celle du fait générateur de l’impôt.
Le délai de prescription se calcule donc par années civiles, pas de date à date à partir de la signature. Ainsi, pour une vente enregistrée en 2026, le délai de six ans expire en principe le 31 décembre 2032, s’il est applicable. Le tableau ci-dessous reprend un exemple d’acte enregistré en 2022.
| Acte enregistré le 15 juin 2022 | Texte applicable | Fin du délai |
| Acte révélant suffisamment l’exigibilité des droits | Article L. 180 du LPF (trois ans) | 31 décembre 2025 |
| Conditions du délai abrégé non réunies | Article L. 186 du LPF (six ans) | 31 décembre 2028 |
Qu’est-ce qui peut modifier l’échéance ?
Une proposition de rectification régulièrement notifiée avant la fin du délai de reprise interrompt la prescription. Plus généralement, des règles fiscales peuvent interrompre ou prolonger ce délai. Mieux vaut donc vérifier la régularité du courrier et sa date de notification, car la seule date de vente ne suffit pas toujours à fixer l’échéance.
L’impôt sur le revenu obéit, en revanche, à une règle distincte. L’article L. 169 du Livre des procédures fiscales autorise en principe la reprise jusqu’à la fin de la troisième année suivant celle au titre de laquelle l’imposition est due.
Quand un prix réduit expose-t-il à un redressement ?
Connaître le délai ne suffit pas : encore faut-il savoir à quelles conditions le fisc peut remettre en cause le prix. Le risque de redressement fiscal tient à l’écart entre le prix déclaré et la valeur réelle du bien. Cet écart doit cependant être prouvé, puis discuté avec vous.
Ce que le fisc doit démontrer
Le prix réellement convenu entre vendeur et acquéreur se distingue de la valeur vénale, c’est-à-dire la valeur de marché du bien immobilier au jour de la vente. L’article L. 17 du Livre des procédures fiscales permet à l’administration de rectifier une base de droits inférieure à cette valeur réelle.
Ce même article met la preuve de l’insuffisance à la charge de l’administration. Il ne fixe, par ailleurs, aucun seuil général en euros à partir duquel l’écart entraînerait automatiquement une rectification.
Dès lors, un prix inférieur à une estimation ne prouve à lui seul ni une fraude ni une sous-évaluation fiscale établie. La rectification suit la procédure contradictoire de l’article L. 55 du Livre des procédures fiscales : vous pouvez donc discuter chaque élément avancé.
Comment apprécier la valeur au jour de la vente ?
La valeur vénale s’apprécie au jour de la cession, selon les caractéristiques du bien et les conditions réelles de la vente. Un juste prix tiré d’une moyenne générale au mètre carré ne suffit pas. La Direction de l’immobilier de l’État décrit ainsi une méthode par comparaison qui tient compte de la nature du bien et du marché.
Les références valables tiennent donc compte de la localisation, de la surface, de l’état, de l’occupation, des contraintes du bien et de la date des ventes. Selon la doctrine fiscale, la comparaison repose normalement sur des ventes antérieures à celle qui est contestée.
L’avis d’un agent immobilier, l’estimation d’un notaire ou une expertise éclairent la valeur sans la fixer définitivement pour le fisc. Les données publiques de valeurs foncières recensent, de leur côté, les ventes des cinq dernières années et sont mises à jour en avril et en octobre.
Prix minoré, prix dissimulé et vente à un proche
Un prix réduit peut s’expliquer par des travaux, l’occupation du logement ou des difficultés à vendre. Pour se ménager la preuve, mieux vaut conserver les diagnostics, devis, photographies datées, annonces et offres reçues, qui montrent l’effet de ces éléments sur le prix.
La doctrine fiscale distingue en revanche deux situations. L’insuffisance de prix suppose que le montant déclaré soit bien celui convenu. La dissimulation consiste notamment à déclarer moins que le prix convenu ou à omettre un paiement hors acte.
Lors d’une vente à un proche, l’administration fiscale peut y voir une donation indirecte ou déguisée, mais l’écart avec le marché ne le prouve pas à lui seul. L’intention de gratifier, la réalité du paiement et les contreparties s’examinent alors à part de la rectification de la valeur taxable.
Que risquent concrètement l’acquéreur et le vendeur ?
Une fois l’insuffisance retenue, le vendeur et l’acquéreur ne supportent pas automatiquement les mêmes conséquences. Tout dépend de l’impôt concerné, de la personne qui le doit et du fondement retenu par l’administration.
Le rappel des droits sur la différence de valeur
Une rectification de valeur peut entraîner un complément de droits d’enregistrement ou de taxe de publicité foncière, calculé sur la différence de base. Sur le plan fiscal, l’incidence est la suivante : pour un acte à 200 000 € et une valeur retenue de 250 000 €, la base augmente de 50 000 €.
- Le montant des droits : il dépend du régime applicable à la vente, et non du seul écart de valeur.
- La personne qui paie : dans une vente ordinaire, l’acquéreur acquitte généralement ces droits.
- Les clauses de l’acte : elles et la qualification de l’opération peuvent modifier qui doit le rappel.
Avant d’attribuer un rappel à l’une des parties, il faut donc relire l’acte. Un vendeur peut ainsi échapper au rappel des droits tout en restant concerné par d’autres conséquences, notamment sur sa plus-value.
Intérêts et pénalités éventuelles
Au rappel de droits s’ajoutent l’intérêt de retard et, le cas échéant, des majorations. L’article 1727 du Code général des impôts fixe l’intérêt à 0,20 % par mois, soit 2,4 % sur douze mois sans capitalisation. Il porte sur les droits dus, pas sur la valeur totale du bien, et court en principe à partir du premier jour du mois suivant celui où l’impôt devait être payé.
Une pénalité pour sous-évaluation d’un bien immobilier n’est pas automatique. L’article 1729 du même code prévoit une majoration de 40 % pour manquement délibéré. Il prévoit aussi 80 %, notamment pour manœuvres frauduleuses ou dissimulation d’une partie du prix. Ces sanctions exigent des faits établis.
Par exemple, 10 000 € de droits rappelés et douze mois d’intérêts donnent 240 € d’intérêts. Avec une majoration de 40 % légalement applicable, s’ajoutent 4 000 €, soit 14 240 € au total. Les dates et les bases d’un dossier réel peuvent modifier ce calcul.
La plus-value immobilière du vendeur
Pour la plus-value du vendeur, l’article 150 VA du Code général des impôts retient en principe le prix réel stipulé dans l’acte. Le Conseil d’État le rappelle dans sa décision du 24 février 2026, n° 496482 : une simple insuffisance de valeur ne permet pas de remplacer automatiquement ce prix par la valeur vénale.
Attention au risque de requalification : si une partie du prix réellement convenu a été dissimulée, cette somme peut être ajoutée au prix de cession retenu pour calculer la plus-value.
Enfin, la vente de la résidence principale est normalement exonérée de plus-value lorsque le logement constitue bien la résidence principale du vendeur au moment de la vente. Cette exonération n’empêche cependant pas un éventuel rappel de droits lié à la valeur du bien.
Comment contester une proposition de rectification ?
Recevoir une proposition de rectification ne rend pas le redressement définitif. Vous pouvez discuter le fondement juridique, la valeur retenue et les comparaisons utilisées, à condition de respecter les délais de la procédure.
Répondre dans le délai et avec les pièces utiles
L’article L. 57 du Livre des procédures fiscales exige une proposition motivée, qui permette au contribuable de discuter la valeur et les références retenues. Vous disposez de 30 jours après réception pour répondre par écrit, avec une prolongation de 30 jours possible si vous la demandez dans ce premier délai. Yonan Mercadier Avocat recommande de consulter un avocat dès le premier courrier de contrôle fiscal pour examiner les délais et préparer les pièces.
Vérifier la prescription, la valeur et les pénalités
Côté sécurisation du dossier : chaque contestation regroupe des arguments distincts, à examiner les uns après les autres. Si l’administration rejette vos observations, l’article L. 57 du Livre des procédures fiscales l’oblige à motiver sa réponse.
- La prescription : rapprochez les dates de signature, d’enregistrement et de notification, le délai applicable et les éventuels actes interruptifs.
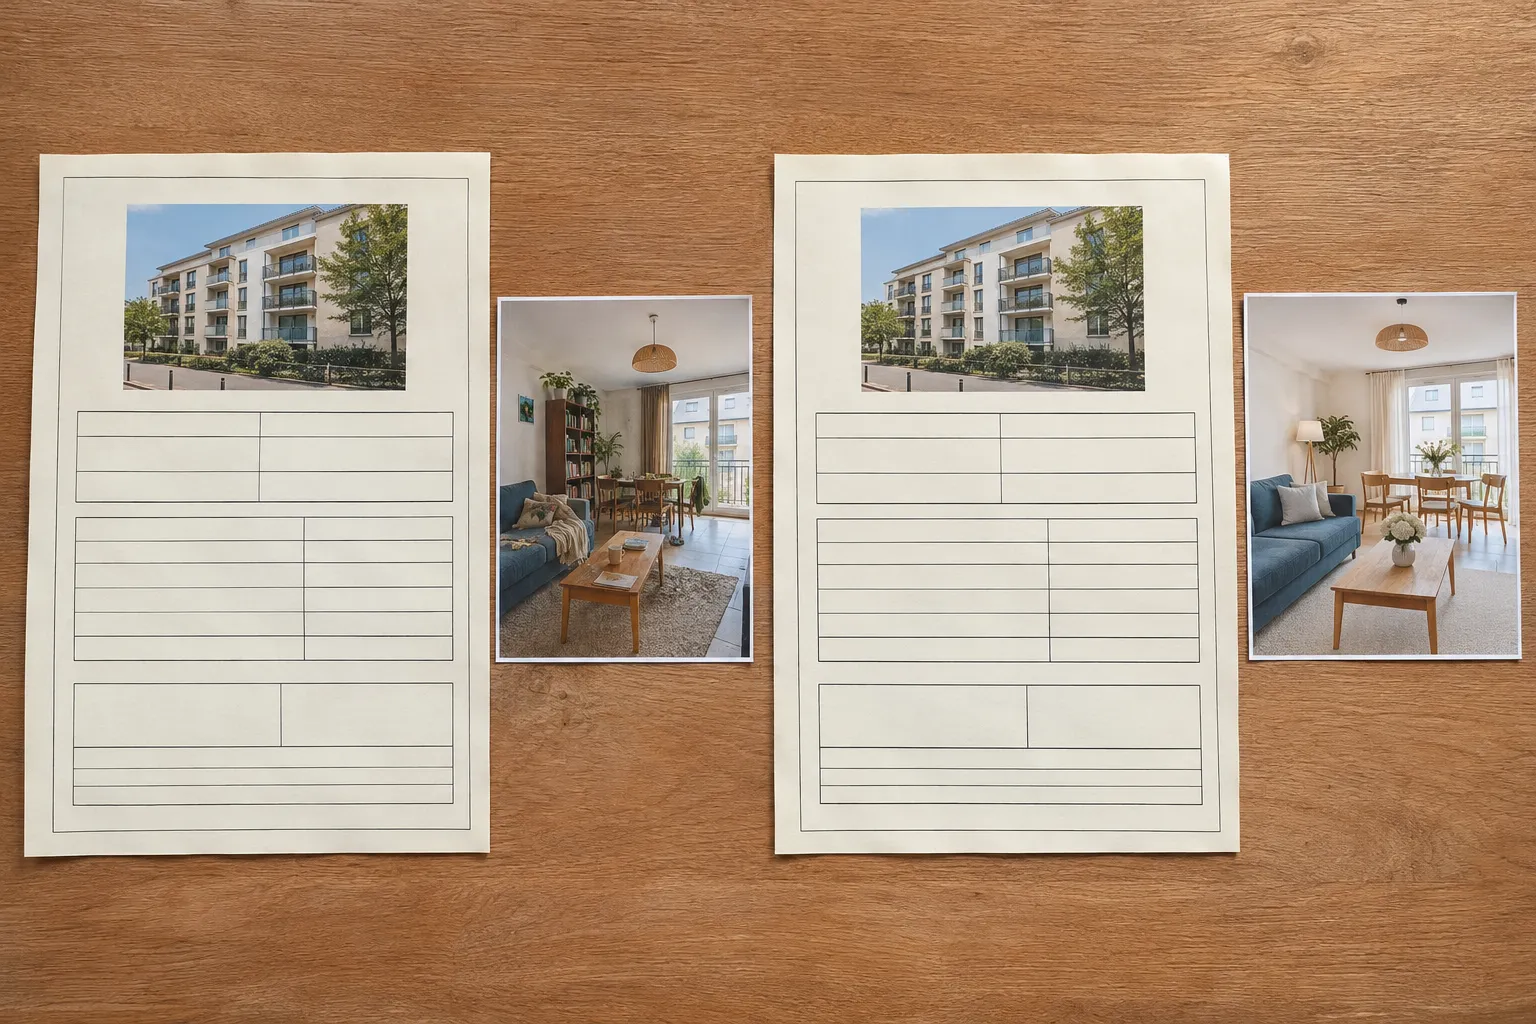
- La preuve de la valeur : un tableau comparant le bien aux références du fisc fait ressortir les écarts de localisation, surface, état, occupation, étage, date et prix.
- Les justificatifs : les pièces conservées lors de la vente, évoquées plus haut, montrent l’effet économique de ces différences.
- La motivation et les pénalités : une motivation trop imprécise ou une majoration non justifiée se contestent séparément.
En droit fiscal, chaque argument s’examine séparément : un échec sur la valeur n’empêche donc pas de contester une majoration injustifiée. Chaque dossier appelle toutefois une analyse au cas par cas.
Quels recours après le maintien du redressement ?
Dans les cas prévus par l’article L. 59 B du Livre des procédures fiscales, la commission départementale de conciliation peut examiner un désaccord sur l’évaluation servant de base aux droits. Elle rend un avis, pas un jugement. Maître Yonan-Mercadier peut y assurer la défense du contribuable.
Après la mise en recouvrement, une réclamation contentieuse permet de demander le dégrèvement. Pour les impôts concernés, l’article R. 196-1 du Livre des procédures fiscales fixe en général la limite au 31 décembre de la deuxième année suivant l’événement applicable. Un litige sur les droits d’enregistrement relève en principe ensuite du tribunal judiciaire.
La réclamation peut aussi comporter une demande expresse de sursis de paiement pour la somme contestée, selon l’article L. 277 du même livre. Au-delà de 4 500 € de droits contestés, le comptable public peut demander des garanties. Le sursis suspend l’exigibilité, sans effacer la dette.
Vente sous-évaluée : faites le point sur votre situation
Maître Yonan-Mercadier, docteure en droit fiscal, vous accompagne face à une proposition de rectification sur le prix d’une vente. Le premier rendez-vous d’orientation est gratuit.
Foire aux questions
Que se passe-t-il si l’on ne répond pas à la proposition de rectification dans le délai ?
Sans observations dans le délai, l’administration peut poursuivre la procédure. Ce silence peut avoir les effets procéduraux d’une acceptation tacite des rectifications, sans constituer pour autant un accord contractuel. Une simple demande de renseignements ou de délai ne remplace pas des observations écrites contestant les rectifications.
Peut-on exercer un recours hiérarchique contre un redressement maintenu ?
Oui, dans le champ des contrôles fiscaux externes concernés : vous pouvez saisir le supérieur du vérificateur, puis l’interlocuteur départemental ou régional. La charte prévoit un délai de 30 jours après le maintien des rectifications, sans l’étendre à tous les contrôles sur pièces. Ces démarches ne remplacent ni les observations écrites ni leurs délais.
Faut-il faire réaliser une contre-expertise immobilière pour contester la valeur retenue ?
Ce n’est pas obligatoire, mais une contre-expertise indépendante peut être utile si l’écart entre les évaluations est important. Elle l’est aussi si le bien diffère nettement des références sur le plan technique ou juridique. Elle a plus de poids lorsqu’elle porte sur la période de la vente : réalisée des années après, elle peut ne pas refléter le marché du jour de la vente.