Le choix de la forme juridique d’une entreprise détermine son organisation, sa fiscalité, le régime social de son dirigeant et la protection de son patrimoine. L’entreprise individuelle, l’EURL, la SARL, la SASU et la SAS se distinguent sur chacun de ces points, comme sur les coûts et formalités de création.
Statut juridique et formes juridiques à comparer
Pour toute création d’entreprise, la première question est la suivante : entreprise individuelle ou société ? Le choix du statut juridique oppose d’abord l’activité exercée en nom propre à la société, qui devient une personne morale distincte après son immatriculation. Les autres formes juridiques se comparent ensuite selon le nombre d’associés et le degré de liberté recherché.
Entreprise individuelle, micro-entreprise et auto-entrepreneur
La forme juridique fixe l’organisation de l’entreprise et la responsabilité de son dirigeant. Ainsi, l’entrepreneur individuel exerce seul : il n’a ni associés, ni statuts de société, ni capital social, et ses règles de fonctionnement sont plus légères que celles d’une société. La micro-entreprise n’est pas une forme distincte. Il s’agit d’un régime fiscal et social simplifié de l’EI, dont le titulaire est encore couramment appelé auto-entrepreneur.
EURL, SARL, SASU et SAS
Dès lors que vous optez pour une société, deux familles se présentent. Les sociétés à responsabilité limitée se déclinent en EURL, avec un associé unique, et en SARL, qui réunit de 2 à 100 associés. La SASU compte elle aussi un associé unique, tandis que la SAS en réunit au moins deux.
Ces deux familles de formes juridiques diffèrent surtout par leur fonctionnement. La SARL suit des règles légales encadrées, ce qui rassure des associés attachés à un cadre défini à l’avance. En revanche, les statuts de la SAS organisent librement la gouvernance et l’entrée d’investisseurs, si bien qu’une SASU devient simplement une SAS lorsque d’autres associés la rejoignent.
| Forme | Nombre d’associés | Cadre de fonctionnement |
| EI | Aucun associé | Pas de statuts ni de capital social |
| EURL | 1 associé | Règles légales encadrées |
| SARL | 2 à 100 associés | Règles légales encadrées |
| SASU | 1 associé | Statuts librement rédigés |
| SAS | 2 associés au minimum | Statuts librement rédigés, entrée d’investisseurs facilitée |
Cette souplesse a ses inconvénients : en SAS ou en SASU, la rédaction des statuts devient déterminante. Côté sécurisation du dossier : les règles de décision et les relations entre associés doivent y être prévues avec précision dès l’origine.
Avantages à peser selon le projet
Le choix intervient généralement après la validation du modèle économique et l’élaboration du prévisionnel. Pour comparer les avantages et les inconvénients des différents statuts juridiques, il faut ensuite confronter plusieurs critères à votre situation. Cette confrontation reste propre à chaque dossier et appelle une analyse au cas par cas.
- Associés et financement : présence d’associés, besoins de capitaux et arrivée éventuelle d’investisseurs.
- Charges et risques : niveau des dépenses prévues et exposition propre à l’activité.
- Perspectives de développement : recrutement, croissance ou transmission envisagés.
Une activité réglementée peut aussi restreindre les statuts juridiques accessibles. Un débit de tabac s’exploite ainsi en entreprise individuelle ou en société en nom collectif, et certaines professions libérales relèvent de la société d’exercice libéral. Yonan Mercadier Avocat met par ailleurs à disposition deux outils gratuits issus de l’URSSAF : un comparateur des régimes juridiques, fiscaux et sociaux et une aide au choix du statut selon vos priorités en matière de fiscalité, de protection sociale, de responsabilité et de formalités.
Quelle fiscalité pour chaque structure ?
Après l’organisation, l’imposition des bénéfices constitue le deuxième critère de comparaison. Chaque forme dispose d’un régime fiscal par défaut, parfois modifiable par option. Le niveau des charges, la TVA et le mode de rémunération pèsent ensuite sur ce que vous percevez réellement.
Impôt sur le revenu ou sur les sociétés
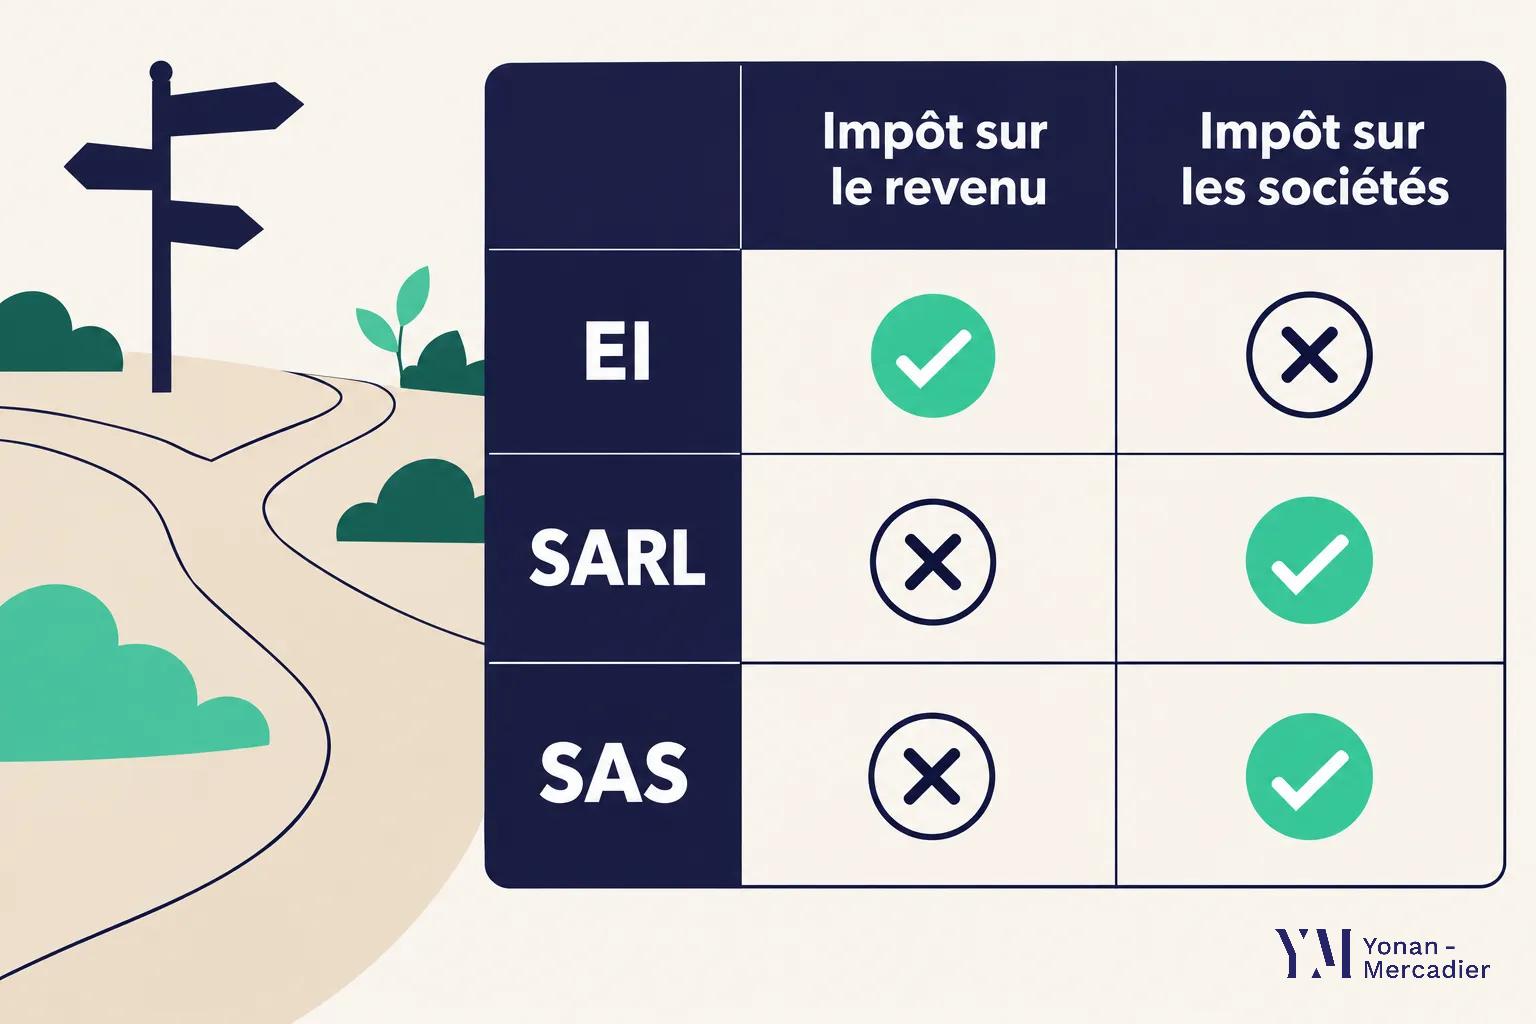
L’entreprise individuelle et l’EURL dont l’associé unique est une personne physique relèvent par défaut de l’impôt sur le revenu (IR). La SARL, la SASU et la SAS relèvent quant à elles de l’impôt sur les sociétés (IS), avec des options soumises à conditions. En EI à l’IR, le bénéfice est déclaré en BIC, BNC ou BA selon l’activité, et il entre dans les revenus du foyer même si la trésorerie reste dans l’entreprise.
À l’IS, en revanche, le résultat est imposé au niveau de la société, et la rémunération du dirigeant peut être déductible sous conditions. Sur le plan fiscal, l’incidence est la suivante : le taux normal est de 25 %. Un taux réduit de 15 % peut s’appliquer à une fraction du bénéfice des PME éligibles.
Régime micro et dépenses professionnelles
En micro-entreprise, les charges réelles ne sont pas déduites une à une : un abattement forfaitaire, fixé selon la catégorie de revenus, sert au calcul du bénéfice imposable. Selon Service Public Entreprendre, les seuils annuels pour 2026-2028 sont de 203 100 € pour la vente de marchandises et certaines activités d’hébergement. Ce seuil est de 83 600 € pour les prestations de services et les professions libérales.
À l’inverse, le régime réel tient compte des charges effectivement supportées. Dès lors, une activité qui engage des dépenses importantes peut perdre à l’abattement forfaitaire. Pour se ménager la preuve d’un choix éclairé, mieux vaut chiffrer les dépenses prévues avant de retenir le régime micro.
TVA et revenu effectivement perçu
Le seuil de la franchise en base de TVA ne se confond pas avec celui du régime micro. Selon l’administration fiscale, cette franchise s’applique en 2026 jusqu’à 85 000 € pour les ventes et activités d’hébergement concernées, avec un seuil majoré de 93 500 €. Pour les prestations de services concernées, les seuils sont de 37 500 € et de 41 250 € pour le seuil majoré.
En société, les dividendes proviennent du bénéfice distribuable après impôt. Leur fiscalité et leur traitement social diffèrent de ceux de la rémunération. Pour mesurer cet écart, le simulateur URSSAF des dividendes nets relayé par Yonan Mercadier Avocat estime le montant réellement perçu.
Quel régime social pour le dirigeant ?
Comme la fiscalité, le statut social du dirigeant dépend de la forme retenue, mais aussi de sa fonction et de sa participation au capital. Il détermine le mode de calcul des cotisations et les droits ouverts. Le rattachement varie ainsi entre l’exercice en nom propre, la gérance et la présidence.
L’exercice en nom propre
L’entrepreneur en EI relève du régime social des travailleurs indépendants. Lorsqu’il bénéficie du régime fiscal micro, un régime micro-social simplifié s’applique à ses cotisations, selon des modalités particulières.
- Base de calcul : le chiffre d’affaires encaissé, et non le bénéfice.
- Taux applicable : il dépend de la catégorie d’activité exercée.
- Absence de recettes : les cotisations proportionnelles sont en principe nulles.
- Réserve : certaines contributions particulières restent applicables.
Ce mécanisme proportionnel limite la charge en période de démarrage. En revanche, il ne renseigne pas à lui seul sur les droits sociaux acquis.
La gérance et la participation au capital
En société, la répartition du capital fait basculer le régime social. Le gérant associé unique d’EURL et le gérant majoritaire de SARL relèvent en principe du régime des travailleurs non salariés.
À l’inverse, le gérant minoritaire ou égalitaire de SARL, lorsqu’il est rémunéré, relève en principe du régime général de la Sécurité sociale en tant qu’assimilé salarié. Une modification de la répartition des parts peut donc changer le rattachement du gérant.
La présidence et les droits sociaux
Le président rémunéré d’une SASU ou d’une SAS relève lui aussi du régime général comme assimilé salarié : la société calcule et verse les cotisations sur sa rémunération. Attention au risque de requalification : ce mandat ne constitue pas automatiquement un contrat de travail et n’ouvre pas, à lui seul, droit à l’assurance chômage.
Un taux de cotisations isolé ne suffit donc pas à comparer les statuts. La comparaison exige des hypothèses communes de bénéfice, de rémunération, de dividendes, de trésorerie conservée et de droits sociaux recherchés.
Comment protéger son patrimoine personnel ?
Le régime social ne couvre pas le risque économique de l’activité. La protection du patrimoine personnel obéit à des règles propres à l’exercice en nom propre et à la société. Dans les deux cas, certains engagements peuvent toutefois l’exposer.
La séparation des patrimoines en nom propre
Depuis le 15 mai 2022, le patrimoine personnel et le patrimoine professionnel de l’entrepreneur individuel sont séparés automatiquement, sans déclaration d’affectation. Cette séparation s’applique donc dès la création, sans formalité supplémentaire.
Ainsi, les créanciers professionnels ont en principe pour gage les seuls biens utiles à l’activité. L’article L. 526-22 du Code de commerce, dans sa version en vigueur depuis le 28 janvier 2024, encadre cette séparation.
La règle connaît des exceptions, notamment en matière fiscale et sociale, ainsi qu’en cas de fraude ou de manquement grave. De même, une garantie personnelle ou une renonciation consentie dans les conditions légales peut exposer d’autres biens.
La responsabilité limitée en société
Après son immatriculation, la société dispose d’un patrimoine propre, que ses créanciers poursuivent en principe. Dans une EURL, une SARL, une SASU ou une SAS, la responsabilité financière des associés se limite donc en principe à leurs apports.
Cette responsabilité limitée trouve sa limite dans les engagements personnels. Une banque peut ainsi exiger une caution personnelle pour un financement, et le patrimoine du dirigeant ou de l’associé qui la signe se trouve alors exposé.
Les risques qui subsistent
Au-delà des cautions, la responsabilité du dirigeant peut être engagée par une faute de gestion ayant contribué aux difficultés financières. Sous réserve de l’appréciation du juge, une action pour insuffisance d’actif est alors possible dans certains cas. Par ailleurs, l’usage personnel des biens de la société expose son dirigeant à des poursuites pour abus de biens sociaux.
Le risque patrimonial s’apprécie donc globalement. Mieux vaut examiner ensemble les emprunts, les garanties, les contrats, les investissements, les assurances professionnelles et les responsabilités propres à l’activité.
Conseil
Simulez avant de choisir votre forme juridique
Fiscalité, régime social, protection du patrimoine : comparez EI, EURL, SARL, SASU et SAS avec le comparateur de statuts du site, puis faites valider le résultat par un professionnel.
Quels coûts et formalités prévoir à la création ?
Une fois la structure juridique arrêtée, sa mise en place appelle un apport de fonds et des formalités dont l’ampleur diffère nettement entre l’EI et la société. Ces étapes conditionnent aussi l’évolution future de l’entreprise.
Capital social et société anonyme
Une SARL ou une SAS peut être constituée avec un capital social de 1 €. Ce minimum légal ne représente pas pour autant les fonds requis pour les premiers investissements et dépenses.
La loi impose en outre une part minimale d’apports en numéraire versée dès la constitution, selon la forme choisie.
- EURL et SARL : au moins un cinquième des apports en numéraire est libéré à la constitution.
- SASU et SAS : au moins la moitié des apports en numéraire est libérée à la constitution.
- Solde : il peut être versé dans les cinq ans suivant l’immatriculation.
La société anonyme répond à des exigences plus lourdes : un capital minimum de 37 000 €, libéré à 50 % lors de sa création. Elle compte en principe au moins deux actionnaires, ou sept si elle est cotée.
Formalités et coûts de constitution
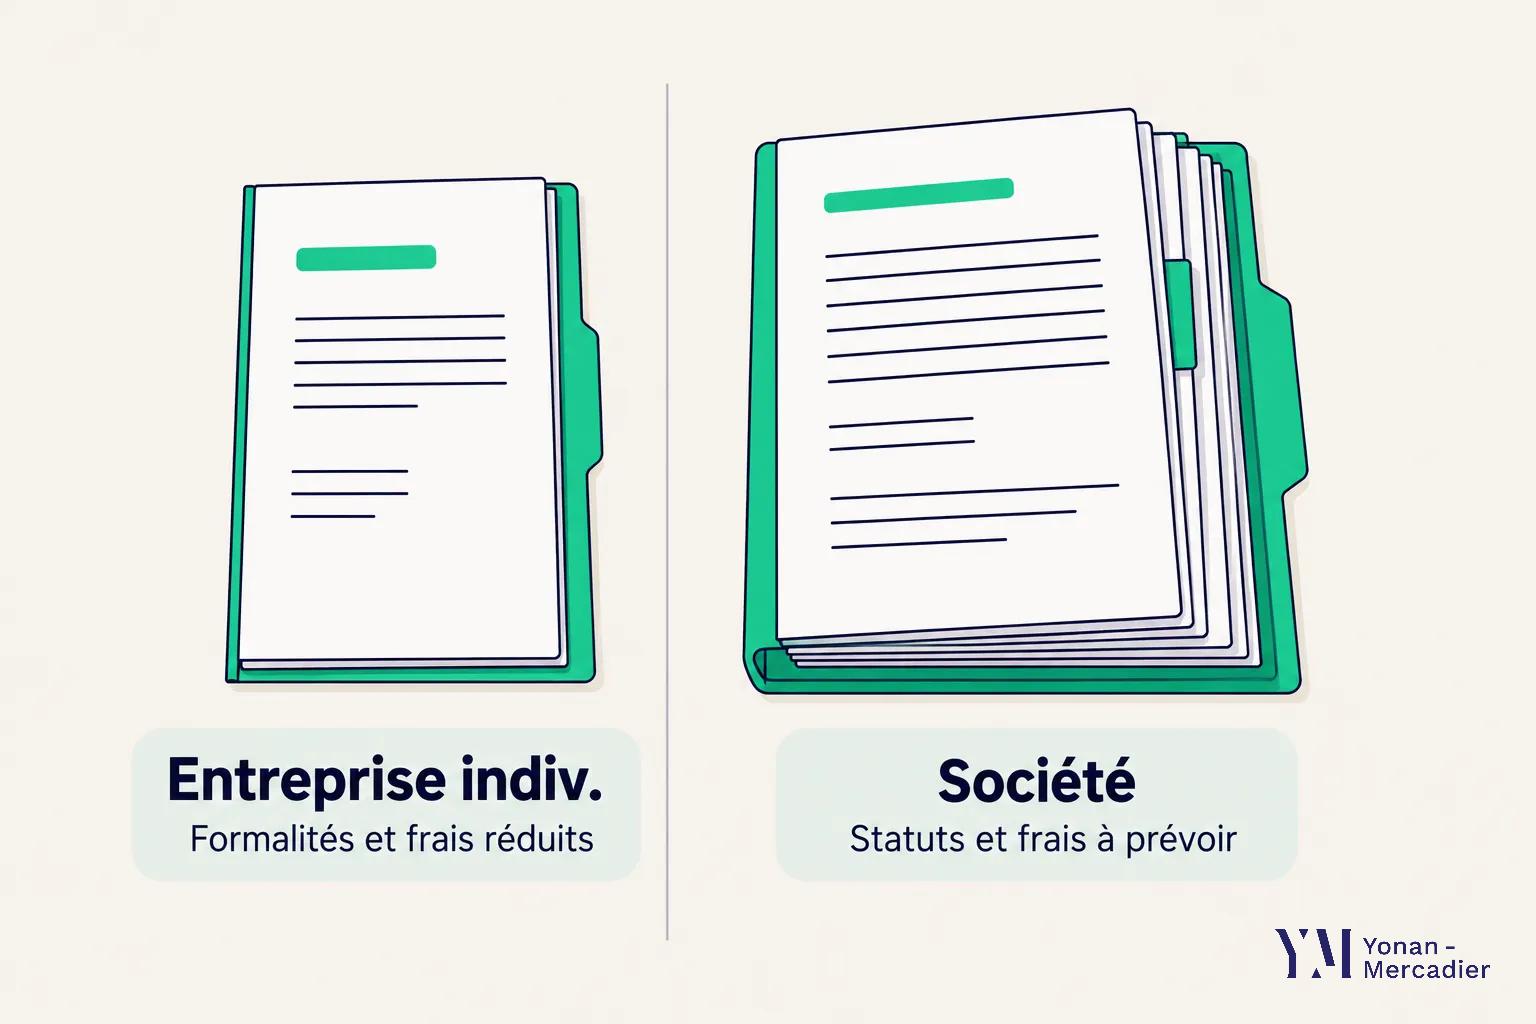
L’entreprise individuelle se crée par une déclaration sur le guichet des formalités, sans statuts ni annonce légale. Selon Service Public Entreprendre, cette déclaration intervient au plus tôt un mois avant le début d’activité et au plus tard quinze jours après. Le micro-entrepreneur est exonéré de cotisation foncière des entreprises la première année, s’il dépose sa déclaration initiale avant le 31 décembre ; sa base est ensuite réduite de 50 % l’année suivante sous conditions.
Une société commerciale exige davantage : un siège, un capital, des statuts signés, une annonce légale puis un dossier d’immatriculation déposé sur le guichet unique. Elle acquiert la personnalité juridique le jour de son immatriculation. Selon les tarifs 2026 de Service Public Entreprendre, celle-ci coûte 33,83 €, et la déclaration des bénéficiaires effectifs 19,33 €. Le coût de l’annonce légale varie selon la forme et le département.
Changement de forme et développement
Le passage d’une activité individuelle à une société reste possible, mais il peut nécessiter des statuts, une publicité légale et d’autres formalités. La réforme de l’EI facilite toutefois cette évolution : elle permet le transfert universel du patrimoine professionnel vers une société, sans liquidation préalable.
Depuis le 16 février 2022, en revanche, il n’est plus possible de créer une nouvelle EIRL. Les EIRL constituées avant cette date peuvent néanmoins continuer d’exister.
Choisissez votre forme juridique en toute sérénité
Maître Yonan-Mercadier, docteure en droit fiscal, accompagne les entrepreneurs dans le choix de leur statut et la création de leur société. Le premier rendez-vous d’orientation est gratuit. Parlons-en.